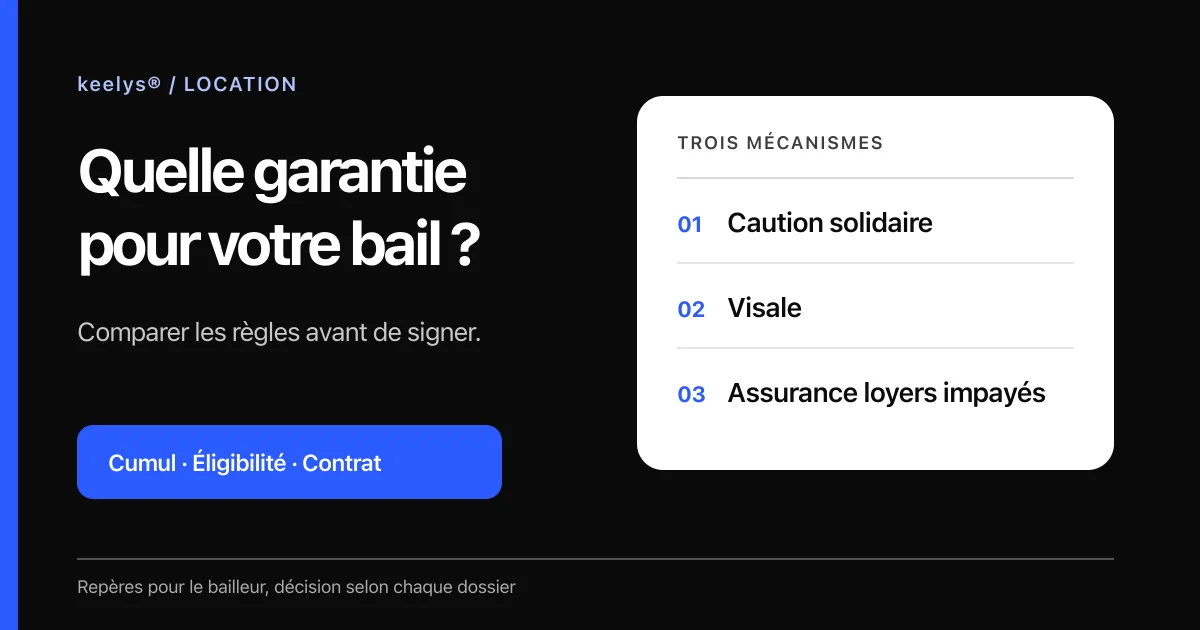
Trois mécanismes, une décision à prendre avant le bail
Pour comparer une caution solidaire, Visale et une GLI, commencez par vérifier ce qui est couvert, les conditions du contrat et les garanties déjà prévues. Aucun choix ne convient à tous les dossiers. Cet article concerne d’abord le bailleur particulier, la personne qui loue un logement privé au locataire pour qu’il y habite à titre principal, vide ou meublé. Il compare une caution solidaire apportée par une personne, la garantie Visale et une assurance loyers impayés, souvent appelée GLI. La colocation, le bail mobilité, le logement social et les bailleurs personnes morales peuvent suivre des conditions différentes.
Une caution solidaire s’engage par écrit à payer certaines dettes locatives si le locataire ne le fait pas. Le bailleur peut la solliciter dès le premier impayé, dans les limites de l’acte, sans devoir d’abord poursuivre le locataire. Cela n’assure pas que la personne pourra payer immédiatement.
Visale est un cautionnement gratuit d’Action Logement, sous conditions d’éligibilité du locataire, du logement, du bail et du loyer. Une GLI est un contrat d’assurance souscrit par le bailleur : l’admission du locataire et le remboursement d’un impayé dépendent des règles communes du contrat, les conditions générales, et des règles propres au contrat signé, les conditions particulières. Le dépôt de garantie, somme versée dans les cas prévus par la loi, est un mécanisme distinct.
Distinguer caution simple, caution solidaire et dépôt de garantieGarant étranger ou installé hors de France : que vérifier ?
Ce passage concerne les locations privées de résidence principale, vides ou meublées classiques, relevant de la loi du 6 juillet 1989. Lorsque le bailleur peut légalement demander un cautionnement, il ne peut pas refuser la caution présentée au motif qu’elle n’a pas la nationalité française ou qu’elle ne réside pas sur le territoire métropolitain. Cette règle ne garantit pas l’acceptation du dossier. Le bailleur examine les éléments autorisés selon des critères objectifs et licites. Les limites de cumul avec une autre garantie restent à vérifier.
Pour un garant qui est une personne physique, choisissez les justificatifs utiles dans l’annexe II du décret n° 2015-1437, distincte de la liste du candidat. Elle prévoit notamment une pièce d’identité valide avec photographie et une seule pièce de domicile parmi les options autorisées. Les pièces peuvent être fournies en copie. Elles sont rédigées ou traduites en français, avec les montants convertis en euros ; les originaux doivent pouvoir être présentés à la demande du bailleur.
Si tout ou partie des revenus du garant a été imposé hors de France, l’annexe II prévoit le dernier avis fiscal correspondant ou le document qui en tient lieu, établi par l’administration fiscale concernée. Exemple fictif : un parent proposé comme garant travaille et réside en Belgique. Sa nationalité ou sa résidence hors métropole ne constitue pas un motif autorisé de refus ; les justificatifs utiles et autorisés sont examinés sans demander tous les documents par défaut. Aucun paiement futur n’est garanti par cet examen.
Vérifier les justificatifs de la caution dans l’annexe IIQuel document, quel coût, quelles limites ?
Ce tableau sert de point de départ. Il ne remplace ni l’acte signé par une caution, ni le contrat Visale, ni les conditions de l’assureur. Les montants et exclusions se vérifient pour le dossier et le logement concernés.
| Mécanisme | À vérifier avant le bail | Couverture et limite principale |
|---|---|---|
| Caution solidaire d’une personne | Acte écrit, identité, pièces autorisées, portée et durée de l’engagement. Pas de prime d’assurance liée à cet engagement personnel. | Dettes visées par l’acte, dans ses limites. Le paiement dépend aussi de la situation réelle de la caution. |
| Visale | Visa valide du candidat, montant de loyer charges comprises, logement et contrat de cautionnement obtenu par le bailleur avant le bail. Service gratuit. | Loyers et charges impayés et certaines dégradations selon le contrat. Dans le parc privé, la couverture peut atteindre 36 termes impayés sur les trois premières années pour les nouveaux contrats, mais elle est plus courte notamment en meublé étudiant ou pour un visa saisonnier. |
| Assurance loyers impayés (GLI) | Critères d’admission du locataire, coût de la prime, date d’effet, pièces et déclarations exigées par l’assureur. | Risques, plafond, durée, éventuelle franchise et exclusions variables selon les conditions générales et particulières du contrat. |
Peut-on ajouter un garant à une assurance ou à Visale ?
L’article 22-1 de la loi du 6 juillet 1989 interdit en principe au bailleur qui a souscrit une assurance ou une autre garantie couvrant les obligations locatives de demander en plus un cautionnement. Le texte prévoit une exception lorsque le logement est loué à un étudiant ou à un apprenti. Il précise que cette restriction ne vise pas le dépôt de garantie. L’article 25-3 rend l’article 22-1 applicable aux logements meublés loués comme résidence principale.
Cette exception légale ne signifie pas que toute combinaison sera admise par un assureur. Et Visale pose sa propre règle : le bailleur ne peut avoir, sur la même période, une autre garantie couvrant les risques pris en charge par Visale, qu’il s’agisse d’une caution personne physique ou morale ou d’une assurance. Selon Action Logement, un tel cumul peut rendre le contrat Visale nul. Un parent garant ajouté au visa d’un étudiant ne constitue donc pas un moyen automatique de renforcer Visale.
Un bailleur personne morale, sauf cas de société civile familiale visé par la loi, relève aussi de restrictions particulières sur le cautionnement. Le cas du bailleur et le contrat envisagé doivent être vérifiés avant de demander un engagement à un tiers.
Lire l’article 22-1 sur le cumul des garantiesAvec Visale, dans quel ordre se font les démarches ?
Le candidat demande son visa auprès de Visale. Ce document confirme son éligibilité selon les informations examinées ; il ne remplace pas le contrat de garantie du bailleur. Le bailleur vérifie les informations du visa, notamment les personnes concernées, sa période de validité et le loyer maximal garanti, charges comprises. Il demande ensuite et valide son propre contrat de cautionnement. Le bail est signé après l’obtention de ce contrat et avant l’expiration du visa. Présenter seulement un visa sans contrat de cautionnement côté bailleur ne suffit pas.
Pour les contrats de cautionnement conclus à partir du 6 janvier 2026, Visale annonce dans le parc privé une couverture des impayés sur les trois premières années d’occupation, pouvant aller jusqu’à 36 termes, c’est-à-dire 36 échéances mensuelles impayées. Ce plafond ne vaut pas pour tous les baux : son guide bailleur prévoit 9 mensualités pour un meublé loué à un étudiant, et le visa « saisonnier » couvre de 1 à 9 mois selon la durée du contrat. Les contrats plus anciens conservent les conditions convenues lors de leur souscription. Il faut lire le visa et le contrat délivré pour connaître la couverture du cas précis. En cas d’impayé, des démarches et délais de déclaration s’appliquent.
Les critères varient selon l’âge et la situation du candidat, le type de bail, la commune et le loyer. Un seuil lu dans un article ne confirme pas qu’un logement particulier est éligible. Le visa, le contrat délivré et le simulateur officiel sont les références du cas concret.
Contrôler les conditions et démarches Visale sur Service-PublicAvec une GLI, que lire au-delà du tarif ?
La prime, le prix payé pour l’assurance, ne suffit pas à comparer deux contrats d’assurance loyers impayés. L’ANIL invite à lire les conditions générales et particulières : solvabilité exigée au moment de la souscription, risques couverts, plafond, période d’indemnisation, éventuelle franchise, la part du sinistre non indemnisée selon le contrat, justificatifs et délais de déclaration. Les frais de contentieux ou les dégradations peuvent être couverts selon les contrats ; ils ne doivent pas être présumés inclus.
Une règle commerciale souvent présentée comme « trois fois le loyer » n’est pas un minimum légal imposé à tous les candidats. Un assureur peut prévoir ses propres conditions d’admission. Le bailleur compare les conditions du contrat qu’il envisage avec la situation documentée du candidat, sans collecter plus de pièces que la réglementation n’autorise.
Voir les points de contrôle d’une assurance sur l’ANILTrois situations pour appliquer la méthode
Ces exemples sont fictifs. Ils montrent des vérifications à mener, sans classer des personnes ni décider de l’attribution d’un logement.
- Un candidat remet un visa Visale : le bailleur vérifie les noms des bénéficiaires, le loyer maximal charges comprises et la validité du visa. Il renseigne les informations du logement et du bail dans sa demande de contrat de cautionnement, qu’il valide avant la signature. Il ne demande pas aussi un parent garant pour les mêmes risques et la même période.
- Un bailleur a déjà choisi une GLI : il lit les critères du contrat et n’exige en principe pas de caution supplémentaire. Si le logement est loué à un étudiant ou un apprenti, l’exception légale existe, mais les conditions de l’assureur restent à examiner.
- Un parent propose une caution solidaire : le bailleur vérifie l’acte, la portée de l’engagement et les justificatifs autorisés. Cet engagement reste différent du dépôt de garantie et ne garantit pas à lui seul le recouvrement effectif.
Comment mettre fin à son engagement de garant ?
Commencez par lire la durée et les conditions de l’acte de cautionnement, le document qui fixe l’engagement du garant. Les règles diffèrent selon qu’une durée est déterminée ou que l’engagement est sans durée indiquée ou à durée indéterminée. Ce passage concerne une caution personne physique pour un locataire seul d’un logement privé de résidence principale, hors colocation et hors garantie Visale.
Si aucune durée n’est indiquée, ou si elle est indéterminée, la caution peut notifier sa résiliation au bailleur. L’effet est différé : selon l’article 22-1, l’engagement prend fin à l’échéance du bail initial, reconduit ou renouvelé pendant lequel le bailleur reçoit cette notification. Conservez une preuve de réception ; un recommandé avec avis de réception permet de documenter la démarche.
Si l’acte fixe une durée, le garant reste en principe engagé jusqu’au terme prévu. L’acte peut prévoir des événements mettant fin à l’engagement. La fin du cautionnement ne supprime pas les dettes déjà nées pendant la période garantie : elles restent couvertes dans les limites de l’acte, sauf clause contraire. Cesser de garantir de nouvelles dettes et devoir encore payer une dette antérieure sont deux choses différentes.
Exemple fictif : un bail meublé court du 1er novembre 2026 au 31 octobre 2027. Le cautionnement est à durée indéterminée. Le bailleur reçoit le 15 décembre 2026 la notification de résiliation du garant. Dans cette situation, la résiliation prend effet au terme du bail, le 31 octobre 2027, et non le 15 décembre. Cet exemple ne décrit pas les règles particulières de départ d’un colocataire.
Lire la résiliation du cautionnement à l’article 22-1La vérification finale avant signature
Le dépôt de garantie a ses propres plafonds et règles de restitution. Le choix d’un garant ou d’une assurance ne remplace pas leur vérification.
- Relever le type de bail, la qualité du bailleur et les garanties déjà souscrites pour ce logement.
- Vérifier l’éligibilité du candidat et du logement, puis le montant de loyer charges comprises couvert par la garantie envisagée.
- Lire l’acte ou le contrat : risques, durée, plafond, exclusions, éventuelle franchise et démarches en cas d’impayé.
- Conserver les pièces nécessaires et vérifier l’ordre des signatures, particulièrement pour Visale.
- Prendre la décision humaine à partir des informations autorisées, sans confondre garantie, solvabilité et valeur d’une candidature.
Ce que permet le pilote keelys®
Le pilote permet de renseigner les éléments d’un garant ou de Visale dans le dossier candidat ou la fiche locataire, puis de les reprendre dans la préparation du bail selon les conditions du dossier. Ce dépôt ne vaut ni accord de Visale, ni souscription de GLI, ni sélection automatique de locataire.
Créer mon compte pour le pilote gratuitUn premier paiement manque : préparer l’échange
La lecture des conditions de la garantie se poursuit en parallèle du contact avec le locataire. Pour préparer un premier message, vérifiez l’échéance, les paiements déjà reçus et le solde de la période ; une démarche amiable ne remplace pas une déclaration requise par le contrat.
Préparer une première relance factuelleQuestions fréquentes
Les réponses en bref
Quelle différence entre caution simple et caution solidaire ?
Dans les deux cas, un garant s’engage par écrit à payer certaines dettes du locataire si celui-ci ne les règle pas. Avec une caution simple, le garant peut, s’il n’y a pas renoncé, exiger que le bailleur poursuive d’abord le locataire : c’est le bénéfice de discussion. Il doit l’invoquer dès les premières poursuites contre lui et indiquer des biens du locataire pouvant être saisis dans les conditions prévues par la loi. Avec une caution valablement solidaire du locataire, le bailleur peut demander directement au garant de payer dès le premier impayé couvert par l’acte, sans poursuivre d’abord le locataire. Vérifiez les dettes couvertes, le montant garanti, la durée et les conditions de l’engagement. Le dépôt de garantie est distinct : c’est une somme d’argent versée au bailleur.
Peut-on demander Visale et la caution d’un parent ?
Non pour les mêmes risques sur la même période. Visale exclut une autre garantie, caution personne physique ou morale ou assurance, sous peine de nullité de son contrat. L’exception légale étudiant ou apprenti ne lève pas cette condition Visale.
Peut-on cumuler GLI et caution si le locataire est étudiant ou apprenti ?
Lorsque le logement est loué à un étudiant ou à un apprenti, l’article 22-1 prévoit une exception à l’interdiction générale de cumuler assurance et cautionnement. Les conditions particulières de l’assureur restent à vérifier avant de demander la caution.
Visale remplace-t-elle le dépôt de garantie ?
Non. Visale couvre certains risques selon son contrat, mais ne finance pas le dépôt de garantie. Un dépôt peut être prévu dans les limites légales, sauf notamment pour le bail mobilité, où il est interdit.
Le visa Visale suffit-il au bailleur ?
Non. Le visa du candidat permet au bailleur de demander et de valider un contrat de cautionnement Visale. Ce contrat est obtenu avant la signature du bail, pendant la validité du visa et pour un loyer conforme à celui qui est garanti.
Pour vérifier
Sources officielles
Liens vers les textes et fiches consultés. Ces organismes sont indépendants de keelys®.
 LégifranceDécret n° 2015-1437, article 1 III et annexe II : pièces de la caution, copies, français et euros, document fiscal étranger. Version en vigueur consultée le 9 octobre 2026.Lire la source LégifranceCode civil, article 2316 : dettes antérieures à la fin du cautionnement, sauf clause contraire. Relu le 8 octobre 2026.Source vérifiée le Lire la source LégifranceCode civil, article 2305 : bénéfice de discussion et exclusions. Consulté le 8 octobre 2026.Source vérifiée le Lire la source LégifranceCode civil, article 2305-1 : invocation dès les premières poursuites et biens susceptibles de saisie. Consulté le 8 octobre 2026.Source vérifiée le Lire la source LégifranceCode civil, article 2297 : mention de la caution personne physique et renonciation aux poursuites préalables. Revu par Antoine le 8 octobre 2026.Source vérifiée le Lire la source LégifranceLoi du 6 juillet 1989, article 22-1 : cumul, exception étudiant ou apprenti et règles du cautionnement, dont résiliation. Relu le 8 octobre 2026.Lire la source LégifranceArticle 25-3 : l’article 22-1 s’applique aux meublés de résidence principale. Contrôlé le 5 octobre 2026.Lire la source
 Service-PublicCaution simple et solidaire, acte et justificatifs. Fiche vérifiée le 10 avril 2025, consultée le 5 octobre 2026.Lire la source Service-PublicVisale : éligibilité, visa et contrat de cautionnement avant signature. Fiche vérifiée le 23 janvier 2026, consultée le 5 octobre 2026.Lire la source VisaleAction Logement : couverture des nouveaux contrats depuis le 6 janvier 2026, durée et règles de cumul. Contenu officiel contrôlé le 5 octobre 2026.Lire la source VisaleGuide bailleur Action Logement : limite de 9 mensualités pour un meublé étudiant. Contenu officiel contrôlé le 5 octobre 2026.Lire la source VisaleAction Logement : informations figurant sur le visa, contrôle du bail et contrat bailleur avant signature. Contenu officiel contrôlé le 5 octobre 2026.Lire la source VisaleAction Logement : exclusivité de Visale pour les risques couverts sur la même période. Contenu officiel contrôlé le 5 octobre 2026.Lire la source ANILComparaison du cautionnement, de Visale et de l’assurance loyers impayés. Contenu officiel contrôlé le 5 octobre 2026.Lire la source