Le micro-foncier : un abattement sous conditions
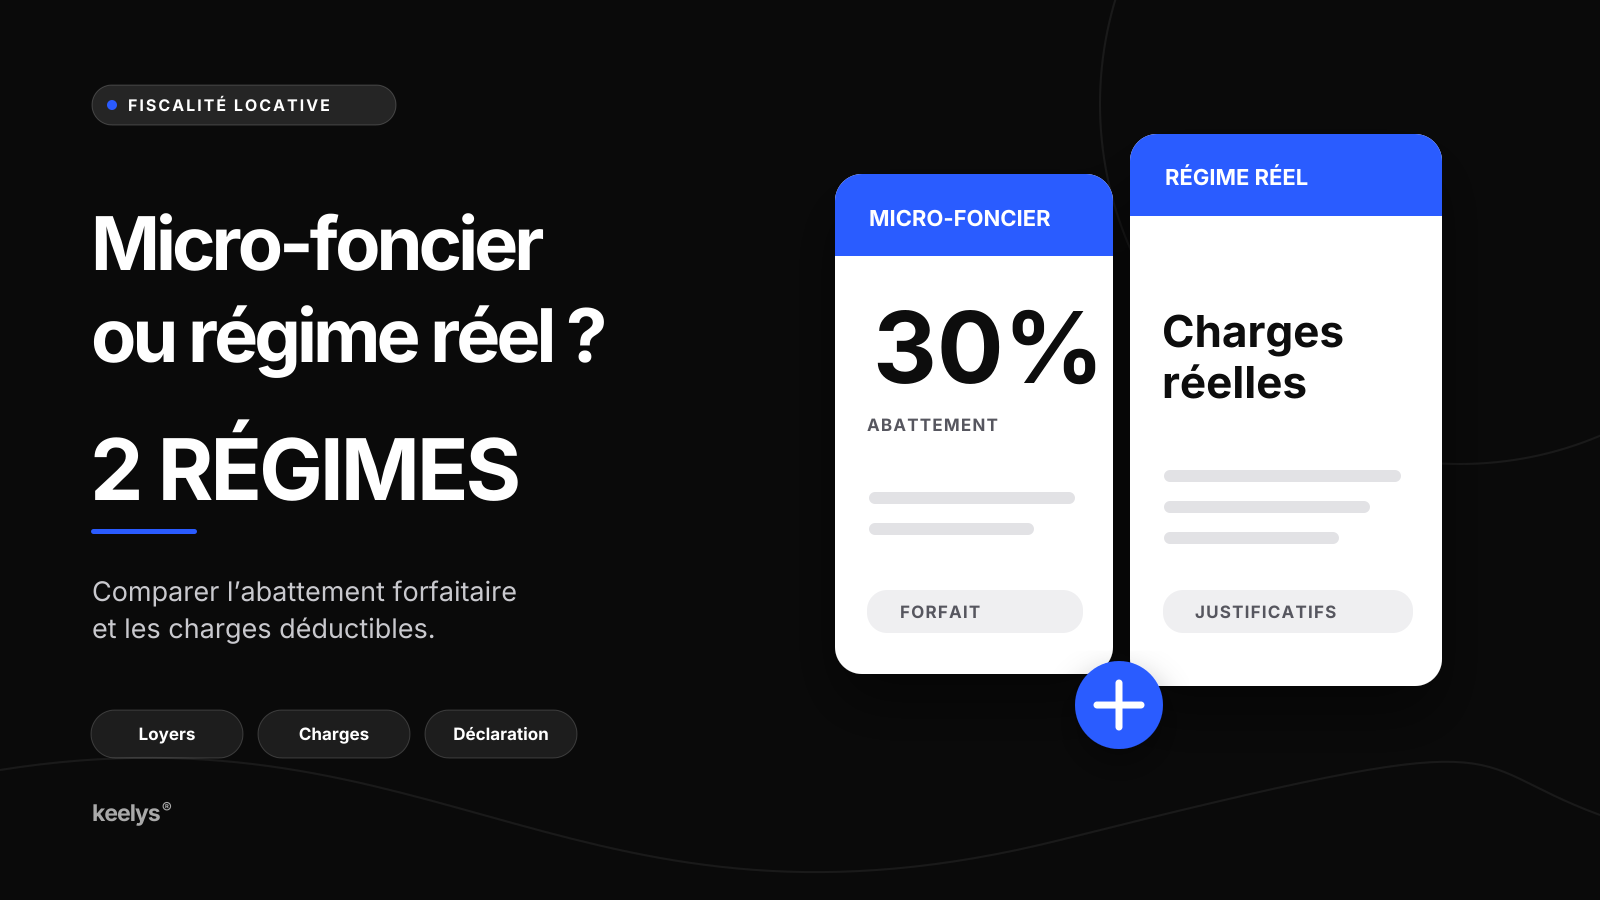
Pour comparer le micro-foncier et le régime réel, commencez par vérifier les conditions d’accès. Le micro-foncier retire un montant fixé à 30 % des loyers ; le réel retire les dépenses admises par les règles fiscales. La location nue est une location non meublée. Sous conditions, le micro-foncier s’applique si ses recettes annuelles, avant déduction des dépenses et hors charges locatives, ne dépassent pas 15 000 € pour l’ensemble des personnes d’une même déclaration d’impôt : le foyer fiscal. Certains dispositifs particuliers en excluent le bénéfice : vérifiez votre situation avant de retenir ce régime.
L’abattement forfaitaire de 30 % est la part que l’administration retire des recettes avant de calculer le revenu imposable. Les dépenses réellement payées ne se déduisent pas en plus. Dans le cas courant, les recettes sont indiquées sur la déclaration 2042, case 4BE.
Vérifier les règles du micro-foncier sur impots.gouv.frLe régime réel : des charges à justifier
Le régime réel permet de déduire les dépenses admises par les règles fiscales : par exemple certains intérêts d’emprunt, dépenses de réparation et d’entretien, assurances ou frais de gestion. Il faut conserver les justificatifs et distinguer les charges supportées par le propriétaire de celles récupérées auprès du locataire.
Tous les travaux ne sont pas déductibles : les dépenses de construction ou d’agrandissement ne le sont pas comme des travaux de réparation. Dans le cas courant, le calcul passe par une déclaration 2044, puis est reporté sur la 2042.
Lire les règles officielles de déduction des travauxLe repère des 30 % et la durée de l’option
Comparer les charges réellement déductibles à 30 % des recettes donne un premier repère pour une année. Si les charges dépassent cet abattement, la base imposable de l’année peut être plus basse au réel. Ce seul calcul ne suffit pas à choisir : les autres années, un déficit éventuel et la situation fiscale du foyer comptent aussi.
Lorsque le foyer opte pour le réel alors qu’il pouvait bénéficier du micro-foncier, l’option s’applique à l’ensemble des biens loués nus du foyer et engage en principe le foyer pendant trois ans, sans possibilité de revenir au micro-foncier durant cette période. La location meublée suit d’autres règles fiscales.
Comparer les régimes sur Service-PublicExemple : 12 000 € de recettes, 5 000 € de charges
Dans cet exemple fictif, les deux calculs aboutissent à une base imposable différente : le montant retenu pour calculer l’impôt. Ils ne donnent pas le montant final d’impôt, qui dépend notamment de la situation du foyer et des règles fiscales applicables.
| Ligne | Micro-foncier | Réel avec 5 000 € de charges |
|---|---|---|
| Abattement ou charges retenues | 3 600 € d’abattement forfaitaire | 5 000 € de charges supposées déductibles |
| Base imposable de l’exemple | 8 400 € | 7 000 € |
| Déclaration courante | 2042, case 4BE | 2044 puis report sur 2042 |
Pour aller plus loin dans vos calculs
Le régime fiscal change le revenu imposable, mais il ne résume pas la performance de votre bien. Comparez également les loyers réellement encaissés, les coûts non récupérables et le financement.
Comprendre le calcul de la rentabilité locative netteQuestions fréquentes
Les réponses en bref
Le plafond de 15 000 € s’applique-t-il par logement ?
Non. Il s’apprécie sur les recettes foncières brutes du foyer fiscal issues des locations nues, sous réserve des autres conditions du régime.
Puis-je déduire mes travaux en plus des 30 % ?
Non. L’abattement du micro-foncier est forfaitaire. Au réel, seuls les travaux fiscalement déductibles peuvent être pris en compte avec justificatifs.
Puis-je choisir le réel pour un seul bien loué nu ?
Non. L’option porte sur l’ensemble des locations nues du foyer fiscal et engage en principe pour trois ans.
Une location meublée relève-t-elle du micro-foncier ?
Non. Les revenus d’une location meublée relèvent en principe des bénéfices industriels et commerciaux, avec des règles distinctes.
Pour vérifier
Sources officielles
Liens vers les textes et fiches consultés. Ces organismes sont indépendants de keelys®.