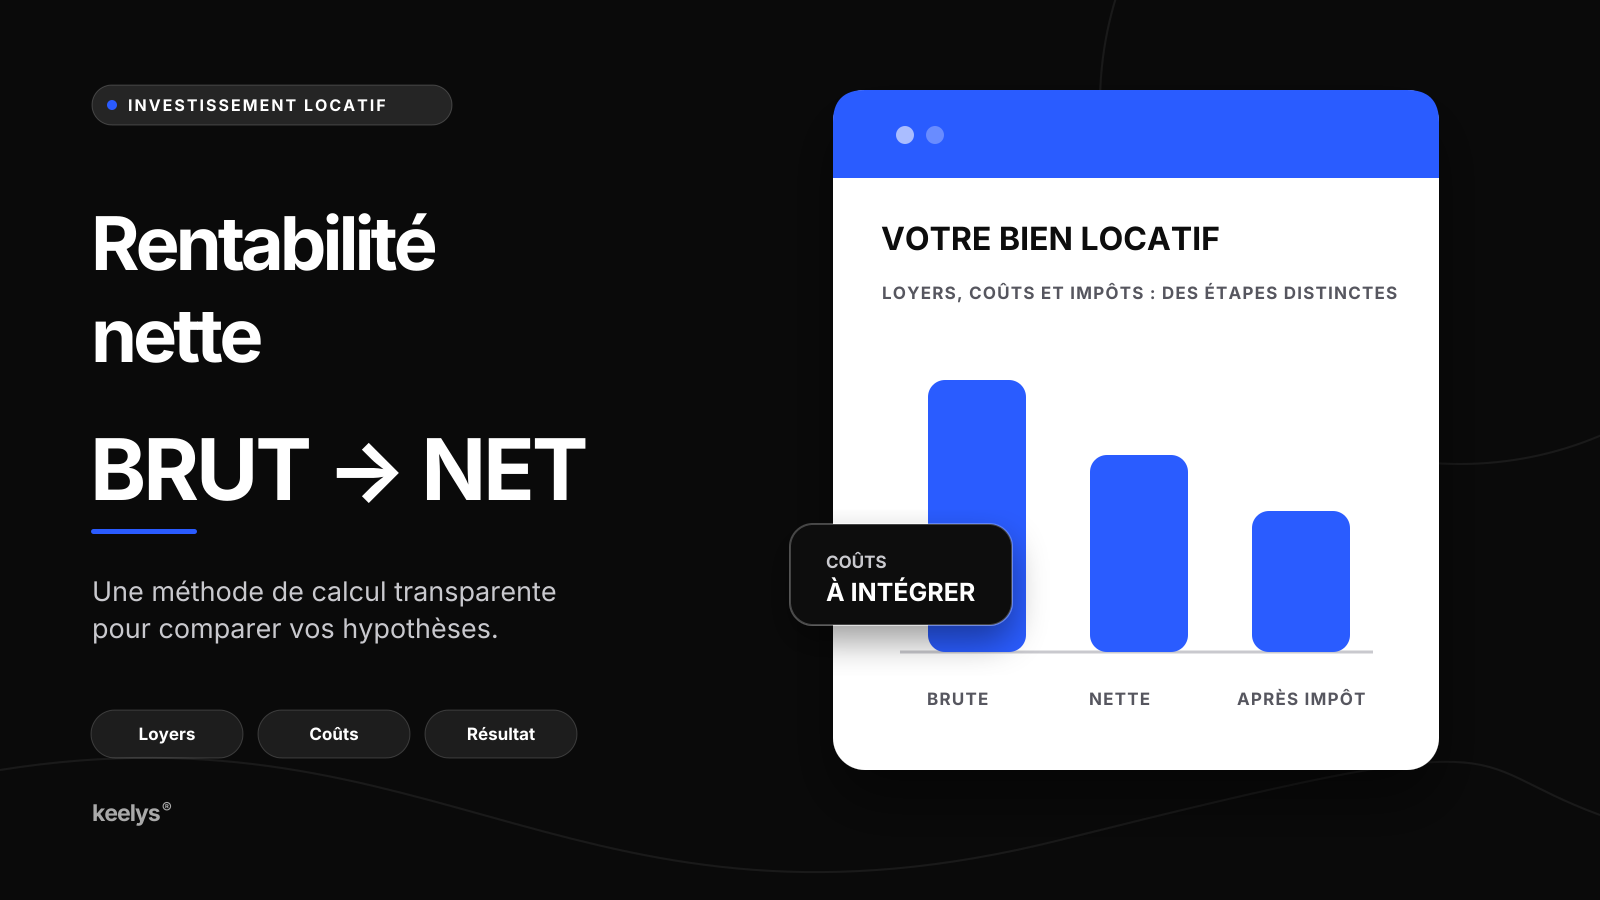
Définir les montants avant de calculer
La rentabilité locative est un pourcentage qui compare les revenus de la location au coût d’achat. Pour la calculer nette avant impôts avec la méthode de cet article, retirez des loyers encaissés les dépenses qui restent au propriétaire. Divisez ce résultat par le coût d’achat, puis multipliez par 100. Pour comparer deux logements, gardez la même méthode : ici, le coût d’acquisition comprend le prix du bien et les frais d’achat. Les loyers correspondent aux sommes réellement encaissées sur l’année, hors charges récupérables auprès du locataire.
Cette méthode rend visible l’effet d’une vacance locative, une période où le logement n’a pas de locataire. Pour une projection, distinguez toujours les loyers espérés des loyers déjà encaissés et prévoyez les travaux exceptionnels séparément.
Calculer la rentabilité brute
Rentabilité brute = loyers annuels encaissés hors charges ÷ coût d’acquisition × 100. Exemple fictif : un bien acheté 150 000 €, avec 10 000 € de frais d’achat, représente un coût de 160 000 €. Avec 9 000 € de loyers annuels encaissés, le rendement brut est de 5,63 % après arrondi.
La rentabilité brute est un premier repère. Elle ne retranche ni les dépenses du propriétaire ni l’impôt.
Passer à la rentabilité nette
Rentabilité nette avant impôts = (loyers encaissés hors charges − dépenses annuelles non récupérables) ÷ coût d’acquisition × 100. Dans notre exemple, 2 000 € de dépenses annuelles ramènent le résultat à 7 000 €, soit 4,38 % après arrondi.
Ces dépenses peuvent comprendre la taxe foncière restant à la charge du propriétaire, l’assurance, les frais de gestion, l’entretien et les charges de copropriété non récupérables. Séparez les travaux ponctuels des frais récurrents pour éviter qu’une année atypique ne masque le fonctionnement habituel du bien.
| Étape | Calcul | Résultat |
|---|---|---|
| Coût d’acquisition | 150 000 € + 10 000 € | 160 000 € |
| Rendement brut | 9 000 € ÷ 160 000 € × 100 | 5,63 % |
| Rendement net avant impôts | (9 000 € − 2 000 €) ÷ 160 000 € × 100 | 4,38 % |
Fiscalité et crédit : deux calculs distincts
Certains parlent de rentabilité « nette-nette » pour ajouter l’impôt sur les revenus locatifs et les prélèvements sociaux. Ce terme n’a pas une formule unique : indiquez le régime fiscal, les hypothèses et les dépenses retenues avant d’afficher un pourcentage après impôts.
La trésorerie est l’argent qui entre sur le compte et en sort. Un crédit modifie cette trésorerie annuelle : pour l’estimer, déduisez les mensualités réellement payées et les autres sorties d’argent des encaissements. Le remboursement du capital, la somme empruntée, réduit la trésorerie mais ne constitue pas, en location nue, une charge déductible des revenus fonciers. Au régime réel, les intérêts d’emprunt peuvent être déductibles sous conditions. Un rendement « net-net » ne suffit donc pas à dire ce qui reste sur le compte bancaire.
Vérifier la déduction des intérêts d’emprunt sur impots.gouv.frUne comparaison utile avant d’investir
En location nue, le choix entre micro-foncier et régime réel peut modifier la base imposable. Il n’efface pas les dépenses effectivement payées : gardez la comparaison fiscale à part du calcul de trésorerie.
- Conserver le même coût d’acquisition et la même période de loyers pour tous les biens comparés.
- Distinguer charges récupérables, charges non récupérables et travaux exceptionnels.
- Tester une période sans locataire et une dépense d’entretien imprévue.
- Calculer séparément le rendement, l’impôt estimé et la trésorerie après crédit.
Questions fréquentes
Les réponses en bref
Faut-il inclure les frais de notaire dans le calcul ?
Pour comparer plusieurs investissements avec la méthode de cet article, ajoutez les frais d’acquisition au prix du bien et divisez par ce coût total pour chacun.
Le loyer prévu dans l’annonce suffit-il ?
Non pour mesurer un résultat déjà réalisé : prenez les loyers effectivement encaissés. Pour une prévision, affichez l’hypothèse de loyer et une éventuelle vacance.
La rentabilité nette est-elle le montant restant après crédit ?
Non. Le rendement net présenté ici est calculé avant impôts et avant remboursement du crédit. La trésorerie après financement se calcule séparément.
La mensualité complète du prêt est-elle déductible fiscalement ?
Non. En location nue au régime réel, les intérêts et certains frais d’emprunt peuvent être déductibles sous conditions ; le remboursement du capital ne l’est pas.
Pour vérifier
Sources officielles
Liens vers les textes et fiches consultés. Ces organismes sont indépendants de keelys®.
 impots.gouv.frConditions de déduction des intérêts et frais d’emprunt pour un logement loué nu.Lire la source impots.gouv.frBOFiP : les intérêts peuvent être déductibles, mais pas les remboursements du capital.Lire la source impots.gouv.frCharges de copropriété et régularisation dans les revenus fonciers.Lire la source
 Service-PublicRégimes d’imposition des revenus fonciers de location nue.Lire la source Service-PublicTaxe d’enlèvement des ordures ménagères récupérable auprès du locataire, hors frais de gestion.Lire la source